한화솔루션, PVC·가성소다 강세로 실적 견조…목표가↑ -현대차
- 태양광 부진하지만 화학부문 강세로 만회
- 美 태양광설비 증설·투자확대 가능성 주목
 [이데일리TV 성주원 기자] 현대차증권은 14일 한화솔루션(009830)에 대해 화학부문 실적 전망치를 상향한다며 목표주가를 기존 4만8000원에서 5만2000원으로 8.3%(4000원) 상향했다. 전 거래일 종가(4만3850원) 기준 상승여력은 18.6%다. 투자의견은 ‘BUY(매수)’를 유지했다.
현대차증권은 한화솔루션이 올해 3분기 매출 2조7000억원, 영업이익 1720억원을 기록할 것으로 추정했다. 매출은 전년 동기 대비 9.7% 증가하지만 영업이익은 26.3% 감소하는 수준이다.
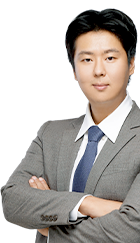
태양광 사업이 부진한 반면, 화학부문은 제품 가격 강세에 따라 실적이 개선될 것으로 봤다. 강동진 현대차증권 연구원은 “최근 중국 원료탄 가격 대폭 상승에 따른 PVC 가격 강세를 반영해 화학부문 실적 전망치를 상향 조정했다”며 “가성소다 역시 알루미나 제련용 수요 강세 영향으로 당분간 강세가 지속될 전망”이라고 말했다.
3분기 적자가 지속될 태양광 사업은 미국에서 실마리를 찾아야 하는 상황이다. 조 바이든 미국 대통령이 미국내 태양광 발전 비중을 현재 3%에서 2050년 45%로 확대하겠다는 계획을 최근 발표한 가운데 이에 수반하는 전력망 관련 투자가 가속화될 전망이다. 연말 태양광 관련 법안 통과 이후 한화솔루션의 미국 태양광 설비 증설 가능성에 주목할 필요가 있다.
강 연구원은 “최근 태양광 제품 가격 상승에도 불구하고 미국과 중국 시장의 태양광 설치량은 기대 이상”이라며 “내년 미국 태양광 투자 확대 및 태양광 실적 턴어라운드 시점이 주가 멀티플 재평가 시점”이라고 덧붙였다.


성주원 기자sjw1@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스


추천 읽을거리
VOD 하이라이트
-
-
- 무료 / 인기 2026.09.23
- [성명석] 성명석 소장의 기준과 원칙 (20260923)
-
-
-

- 무료 / 인기 2026.09.21
- [정필승] 오늘도 정필승이 정필승(定必勝)했다! (20260921)
-
-
-
- 무료 / 인기 2026.09.22
- [여승재] 세력이 숨겨놓은 ′황금 눌림목′ 찾는 법 (20260922)
-
-
-
- 무료 / 인기 2026.09.23
- 마켓나우 2부 598회 (20260923)
-
-
-
- 무료 / 인기 2026.09.23
- 함진희의 투자보감8회260923
-
-
-
- 무료 / 인기 2026.09.23
- 파이널샷 599회(20260923)
-
-
-
- 무료 / 인기 2026.09.23
- 마켓나우 1부 599회 (20260923)
-
-
-
- 무료 / 인기 2026.09.23
- 마켓시그널 476회 (20260923)
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
정필승
주식의판을 읽는 실전 전문가
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
유재준
주집사! 성공 투자의 든든한 관리자
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다