롯데하이마트, 최근 조정으로 밸류 매력…상승여력 37% -NH
- 목표주가 4만2000원 신규 제시
- 온라인 채널 통한 구조적 개선 주목
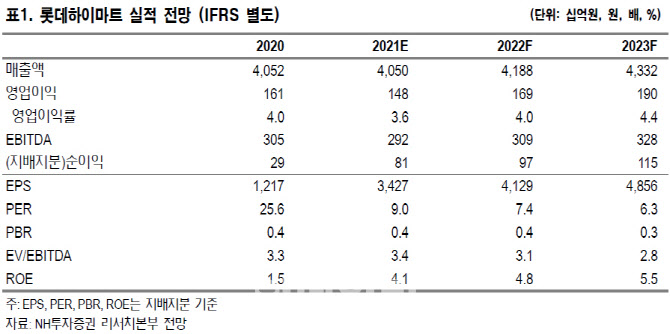 [이데일리TV 성주원 기자] NH투자증권은 13일 롯데하이마트(071840)에 대해 최근 주가 조정에 따른 밸류에이션 매력이 있다며 투자의견 ‘BUY(매수)’와 목표주가 4만2000원을 신규 제시했다. 전 거래일 종가(3만700원) 기준 상승여력은 36.8%다.
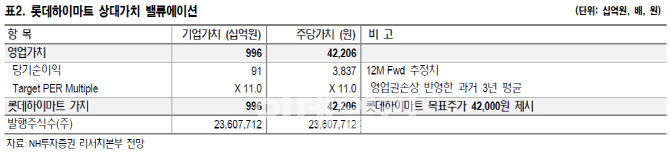
주영훈 NH투자증권 연구원은 롯데하이마트의 12개월 선행 당기순이익 추정치에 목표 PER(주가수익비율) 멀티플 11배(영업권손상차손 반영한 과거 3개연도 평균)를 적용해 목표주가(4만2000원)를 산출했다.
주 연구원은 “중장기적 성장성에 대한 고민, 전년도의 높은 기저 부담이 있는 것은 분명하지만 올해 당사 추정치 기준 PER이 9배 수준에 불과해 밸류에이션 매력이 있다고 판단한다”고 설명했다.
그는 이어 “계절가전의 경우 날씨 영향에 따라 수요 발생 시점이 크게 차이나기 때문에 동사 평가에 있어 분기 실적에 너무 큰 의미를 둘 필요는 없다”고 덧붙였다.
NH투자증권에 따르면 롯데하이마트는 지난 2분기에 비우호적인 날씨 영향으로 에어컨 매출이 전년 대비 30%가량 줄었지만 3분기에는 에어컨 판매가 증가해 의미 있는 실적 반등이 가능할 것으로 추정된다.
주 연구원은 “오프라인 부진 점포 구조조정에 따라 인건비 등 고정비 부담은 크게 완화됐다”며 “오프라인 매장 점포 수 감소에도 온라인 비중 상승 효과에 힘입어 전체 매출 규모는 안정적으로 유지되고 있는 것이 긍정적”이라고 말했다.
성주원 기자sjw1@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스


추천 읽을거리
VOD 하이라이트
-
-
- 무료 / 인기 2026.09.23
- [성명석] 성명석 소장의 기준과 원칙 (20260923)
-
-
-

- 무료 / 인기 2026.09.21
- [정필승] 오늘도 정필승이 정필승(定必勝)했다! (20260921)
-
-
-
- 무료 / 인기 2026.09.22
- [여승재] 세력이 숨겨놓은 ′황금 눌림목′ 찾는 법 (20260922)
-
-
-
- 무료 / 인기 2026.09.23
- 함진희의 투자보감8회260923
-
-
-
- 무료 / 인기 2026.09.23
- 파이널샷 599회(20260923)
-
-
-
- 무료 / 인기 2026.09.23
- 마켓나우 2부 598회 (20260923)
-
-
-
- 무료 / 인기 2026.09.23
- 마켓시그널 476회 (20260923)
-
-
-
- 무료 / 인기 2026.09.21
- 함진희의 투자보감6회260921
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
유재준
주집사! 성공 투자의 든든한 관리자
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다
-
정필승
주식의판을 읽는 실전 전문가