현대건설, 나쁘게 볼 게 없다…건설업종 최선호주 -NH
- 주택수주·분양, 계획대로 진행
- 하반기 국내외 매출 증가 예상
- 해외 입찰 결과 11월 중 발표
 [이데일리TV 성주원 기자] NH투자증권은 14일 현대건설(000720)에 대해 나쁘게 볼 내용이 없는 상황이라며 투자의견 ‘BUY(매수)’와 목표주가 6만5000원을 유지했다. 전거래일 종가(5만200원) 대비 상승여력은 29.5%다.
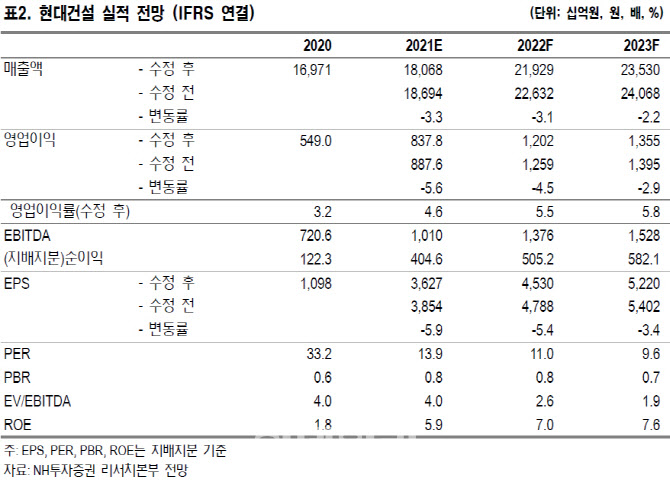
이민재 NH투자증권 연구원은 “계획대로 진행되는 연초 목표, 증가하는 하반기 국내외 매출, 자회사와의 시너지를 감안하면 현대건설에 대한 관심은 계속해서 필요하다”며 “올해 실적 기준 PER(주가수익비율) 13배, PBR(주가순자산비율) 0.8배 수준”이라고 말했다.
이 연구원은 현대건설을 건설업종 내 최선호주로 꼽고 있다. 국내 주택수주와 주택분양 모두 다른 대형사와 달리 연초 계획대로 진행되고 있고 국내 해상풍력 시장에서 현대스틸산업과의 시너지가 계속될 것으로 예상되기 때문이다. 게다가 삼성엔지니어링의 현재 밸류에이션에 비춰봤을 때 현대엔지니어링의 상장 목표는 무리한 수준이 아니라는 판단이다.
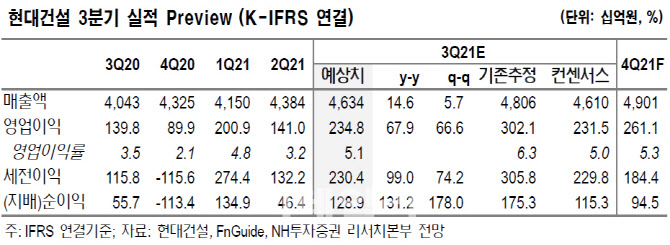
NH투자증권은 현대건설의 3분기 실적을 연결기준 매출 4조6000억원, 영업이익 2348억원으로 추정했다. 컨센서스에 부합하는 수준이다.
이 연구원은 “현재 건설업종 주가는 전반적으로 부동산 경기 둔화에 대한 우려로 부진한 상황이지만 내년 대선까지 부동산 시장 위축 가능성이 낮고 위축되더라도 타사 대비 그 영향이 적을 것”이라며 “해상풍력 시장 확대는 시장의 우려를 해소시켜줄 수 있는 잠재력이 있다”고 설명했다.
이어 “코로나19로 인해 계획 대비 부진한 해외수주는 아쉽지만 실적 안정성 측면에서 유리할 수 있다”면서 “오는 11월 중 카타르 병원공사, 필리핀 남북철도 등 입찰 결과가 발표될 예정”이라고 덧붙였다.
성주원 기자sjw1@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스


추천 읽을거리
VOD 하이라이트
-
-

- 무료 / 인기 2026.09.30
- [성명석] 성명석 소장의 기준과 원칙 (20260930)
-
-
-
- 무료 / 인기 2026.09.28
- [정필승] 오늘도 정필승이 정필승(定必勝)했다! (20260928)
-
-
-
- 무료 / 인기 2026.09.28
- 함진희의 투자보감9회260928
-
-
-
- 무료 / 인기 2026.09.28
- 마켓나우 1부 600회 (20260928)
-
-
-
- 무료 / 인기 2026.09.28
- 마켓시그널 477회 (20260928)
-
-
-
- 무료 / 인기 2026.09.29
- 마켓시그널 478회 (20260929)
-
-
-
- 무료 / 인기 2026.09.29
- 마켓나우 2부 600회 (20260929)
-
-
-
- 무료 / 인기 2026.09.28
- 마켓나우 2부 599회 (20260928)
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
유재준
주집사! 성공 투자의 든든한 관리자
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다
-
정필승
주식의판을 읽는 실전 전문가