팬엔터테인먼트, 글로벌 OTT 경쟁 확대로 가치 상승 -IBK
- 3Q 이익률 최소 10% 이상 전망
- 내년 미니시리즈 5편 제작 기대
 [이데일리TV 이지혜 기자] IBK투자증권은 21일 팬엔터테인먼트(068050)에 대해 글로벌 OTT업체들의 콘텐츠 확보 경쟁이 치열해지면서 장기적으로 기업가치 상승이 전망된다고 판단했다. 투자의견과 목표주가는 제시하지 않았다.
IBK투자증권은 팬엔터테인먼트의 3분기 매출액이 전분기와 유사한 120억원, 영업이익률은 최소 10% 이상을 기록할 것으로 예상했다. 방영이 종료된 드라마의 부가 수입 정산에 따른 영향이다.
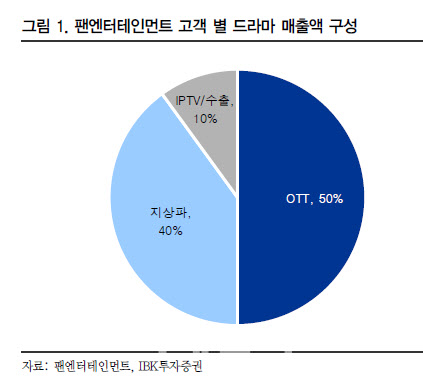
이민희 IBK투자증권 연구원은 “동사는 누적 63편의 드라마를 제작하고 계약 작가 25명을 확보한 드라마·음반 제작사”라며 “IP(지적재산권)를 직접 소유하고 방영권만 판매하는 전략을 추구하고 있다”고 설명했다. 드라마 방영 기간에 맞춰 매출과 원가를 인식하며 간접광고 등 부가 수입은 방영 종료 후 정산하는 구조다.
이어 “최근 넷플릭스 오리지널 드라마의 영향으로 외주제작사들 위주로 주가가 급등해 동사의 주가는 양호한 실적에도 상대적으로 소외됐다”고 분석했다.
내년은 미니시리즈 제작 편수 증가가 전망된다. 이 연구원은 “내년은 8편의 후보 중 5편의 미니시리즈(‘반짝이는 워터멜론’, ‘국민사형투표’ 등) 제작이 가능할 것”이라며 “올해 3편의 드라마 제작에 비해 늘어날 예정”이라고 말했다.
올해 드라마 제작은 미니시리즈 5편에서 1편(‘라켓 소년단’ 5~8월 16회 방영)으로 축소되고 주말 드라마 1편(‘OK광자매’ 3~9월 52회), 일일 드라마 1편(‘두번째 남편’ 8월부터 방영)의 제작 실적이 예상된다.
이지혜 기자jhlee26@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스

추천 읽을거리
VOD 하이라이트
-
-
- 무료 / 인기 2026.10.28
- [성명석] 혹시나? 역시나? 막연한 기대감은 이제 그만! (20261028)
-
-
-
- 무료 / 인기 2026.10.30
- [강태공] 10배 상승 임박, 2차전지 대장주는 (20261030)
-
-
-
- 무료 / 인기 2026.10.30
- 어쨌든 경제 58회 (20261030)
-
-
-
- 무료 / 인기 2026.10.29
- [김선상] 현금 없으면 기회가 아니라 ′위기′입니다 (20261029)
-
-
-
- 무료 / 인기 2026.10.31
- 이난희의 333 177회 (20261031)
-
-
-
- 무료 / 인기 2026.10.31
- 주식 클래스 373회 (20261031)
-
-
-
- 무료 / 인기 2026.10.30
- 함진희의 투자보감 31회 (20261030)
-
-
-
- 무료 / 인기 2026.10.28
- 함진희의 투자보감 29회 (20261028)
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
정필승
주식의판을 읽는 실전 전문가
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다