세아제강, 엄청난 실적 대비 과도한 저평가 구간 -하나
- 3Q 판매 부진에도 스프레드 확대
- 유가 상승, 美 강관 수출 '긍정적'
 [이데일리TV 성주원 기자] 하나금융투자는 22일 세아제강(306200)에 대해 엄청난 실적에 비해 과도하게 저평가돼 있다고 평가했다. 투자의견 ‘BUY(매수)’와 목표주가 16만원을 유지했다. 전거래일 종가(10만4000원) 대비 상승여력은 53.8%다.
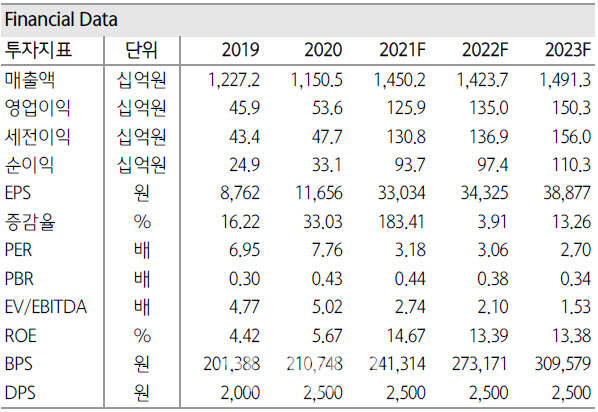
하나금융투자에 따르면 세아제강은 3분기 매출 3357억원, 영업이익 329억원을 기록할 전망이다. 각각 전년 동기 대비 20.2%, 87.1% 증가하는 수준이다.
박성봉 하나금융투자 연구원은 “여름휴가 및 추석연휴에 따른 조업일수 감소와 LNG(액화천연가스)용 판매 감소 영향으로 전체 강관 판매량이 부진했지만 원재료가격 상승분 이상의 판매가격 인상, 특히 수출의 경우 미국 내수가격 급등의 영향으로 양호한 수익성을 기록하면서 판매량 감소에 따른 고정비 확대 효과를 상당부분 상쇄한 것으로 추정된다”고 말했다.
올해 세아제강이 미국향 에너지용 강관 연간 수출 쿼터인 26만톤을 달성하는 데는 무리가 없을 것으로 전망된다. 국제유가 강세가 지속되면서 WTI(서부 텍사스산 원유) 가격이 최근 배럴당 80달러를 웃돌고 있고 북미 리그 수치도 전년 동기 대비 2배 가까이 증가했기 때문이다.
구조관과 배관재와 같은 내수 강관 제품은 최근 수요 둔화와 수주경쟁 심화로 가격 하락 우려가 커지고 있지만 4분기에는 조업일수 확대에 따른 판매량 회복으로 영업이익이 409억원을 기록할 것으로 박 연구원은 예상했다.
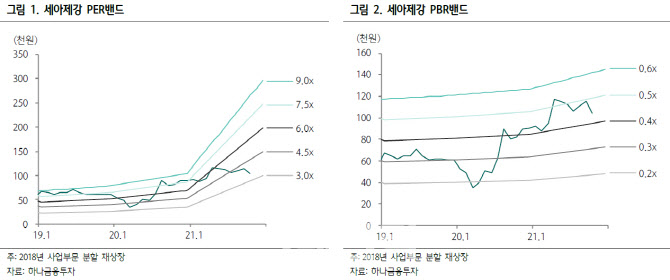
그는 “올해 큰폭으로 영업실적이 개선돼 ROE(자기자본이익률)가 14.7%에 달할 전망인데도 현재 주가는 PER(주가수익비율) 3배, PBR(주가순자산비율) 0.4배에 불과해 지나치게 저평가됐다고 판단한다”며 “내년 하반기부터 기대되는 해상풍력용 수주와 미국의 철강 수입규제 완화 모멘텀도 여전히 유효하다”고 설명했다.
성주원 기자sjw1@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스


추천 읽을거리
VOD 하이라이트
-
-

- 무료 / 인기 2026.09.18
- [강태공] 시간은 금이 된다! 20배 수익 보는 법 (기다림의 미학) #강태공 #단기단타
-
-
-
- 무료 / 인기 2026.09.23
- [성명석] 성명석 소장의 기준과 원칙 (20260923)
-
-
-

- 무료 / 인기 2026.09.21
- [정필승] 오늘도 정필승이 정필승(定必勝)했다! (20260921)
-
-
-
- 무료 / 인기 2026.09.19
- 이난희의 333 172회260919
-
-
-
- 무료 / 인기 2026.09.22
- [여승재] 세력이 숨겨놓은 ′황금 눌림목′ 찾는 법 (20260922)
-
-
-
- 무료 / 인기 2026.09.19
- 주식 클래스 368회 (20260919)
-
-
-
- 무료 / 인기 2026.09.19
- 강태공의 주식투자 고민해결사19회26
-
-
-
- 무료 / 인기 2026.09.19
- 주식라운지 188회 (20260919)
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
유재준
주집사! 성공 투자의 든든한 관리자
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다
-
정필승
주식의판을 읽는 실전 전문가