포스코케미칼, 양극재 실적 성장·투자 확대…목표가↑ -대신
- 2Q, 양극재 수익성 개선
- 에너지사업부문 투자 확대
 [이데일리TV 이지혜 기자] 대신증권은 26일 포스코케미칼(003670)에 대해 2차전지 사업 성장 수혜로 중장기 투자 접근이 필요하다며 목표주가를 기존 18만원에서 19만원으로 6% 상향했다.
포스코케미칼의 올해 2분기 영업이익은 전년 동기 대비 774%, 전분기 대비 4% 증가한 356억원을 기록하며 시장 전망치에 부합했다.
한상원 대신증권 연구원은 “양극재 실적 성장으로 에너지소재 사업에서 전분기 대비 27.3% 이익이 증가했다”며 “양극재는 특정 고객사·모델 집중으로 생산 차질 영향이 제한적이고 원료(메탈) 가격 상승을 반영한 ASP(평균판매단가)인상으로 매출액이 전년 동기 대비 212%, 전분기대비 8% 증가했다”고 설명했다.
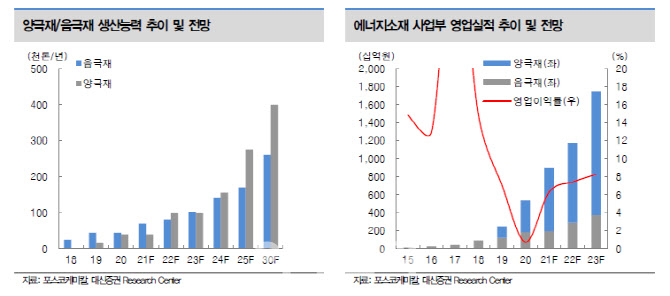
이어 “수익성 역시 전분기 대비 흑자전환에 이어 뚜렷한 개선새가 재확인됐다”며 “양극재 이익 규모가 음극재를 넘어서기 시작했다”고 분석했다. 전사 이익의 40%에 육박하는 에너지소재 사업의 영엽이익은 139억원을 기록했다.
포스코케미칼의 하반기 구체적인 투자 계획 발표도 전망된다. 대신증권은 동사가 올해 양극재 4만톤, 음극재 7만톤에 이어 2030년까지 양극재 40만톤과 음극재 26만톤의 생산능력을 확보할 계획이라고 설명했다.
한 연구원은 “포스코 그룹 차원의 2차전지 소재 사업 매출 목표는 2030년 23조원이라며 수직 계열화 측면에서 계열사와의 시너지 창출이 가장 매력적인 투자 포인트”라고 덧붙였다.
이지혜 기자jhlee26@edaily.co.kr
저작권자 © 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지
놓치면 안되는 뉴스
지금 뜨는 뉴스


추천 읽을거리
VOD 하이라이트
-
-
- 무료 / 인기 2026.10.08
- [김선상] 원금 회복 프로젝트! 김선상의 ′진짜 주식′ (20261008)
-
-
-
- 무료 / 인기 2026.10.07
- [성명석] 성명석 소장의 기준과 원칙 (20261007)
-
-
-
- 무료 / 인기 2026.10.07
- 마켓나우 1부 606회 (20261007)
-
-
-
- 무료 / 인기 2026.10.10
- 이난희의 333 174회261010
-
-
-
- 무료 / 인기 2026.10.08
- 마켓시그널 484회 (20261008)
-
-
-
- 무료 / 인기 2026.10.12
- [정필승] 오늘도 정필승이 정필승(定必勝)했다! (20261012)
-
-
-
- 무료 / 인기 2026.10.07
- 함진희의 투자보감15회261007
-
-
-
- 무료 / 인기 2026.10.08
- 함진희의 투자보감16회261008
-


이데일리ON 파트너
-
성명석
주식 상식 다 잊어라!
-
Best
이난희
현금이 곧 기회다!
-
김선상[주도신공]
압도적 비중투자로 계좌수익 극대화
-
정필승
주식의판을 읽는 실전 전문가
-
Best
주태영
대박수익은 수익을 참고 견뎌야 한다.
-
Best
함진희[대표]
남들과 다른 시장 분석으로 빠른 주도주 선점!
-
주태영[선물]
국내/해외 파생 경력 20년![선물옵션+주식 동시 진행]

-
이시후
매수는 기술, 매도는 예술!
실전 승부사!!

-
강기성[급등왕]
테마 중심 종목으로 수익률 극대화!
-
박해석
주식의 상승을 잡고, 파생으로 기회를 더하다!
-
박해석[파생]
주식+옵션+주식선물로 완벽한 수익구조 싸이클완성
-
여승재
확인된 상승 방향을 따라가는 "TG 모델 투자 전략"
-
유재준
주집사! 성공 투자의 든든한 관리자
-
이정혁
모든 정답은 차트에 있다.
명확한 차트 분석으로 자금의 흐름을 찾다!
-
정선호[강태공]
세력의 수익 구간! 그 타이밍을 공략 한다